

Se avete letto il mio libro Vita da freelance, sapete che cerco sempre di condividere consigli pratici per la nostra vita professionale. Tuttavia, mi sono reso conto di aver trascurato un argomento fondamentale: la finanza personale.
Dopo più di 20 anni di carriera, solo di recente mi sono posto una domanda che avrei dovuto farmi molto tempo prima: ha senso lasciare i risparmi fermi sul conto corrente? La risposta, purtroppo, è no. Per approfondire il tema, ho intervistato sul canale YouTube di Link2me Mauro Barbagli, un consulente finanziario che, dopo una lunga carriera in banca, ha scelto anche lui la strada della libera professione.
Ecco una sintesi dei concetti chiave che Mauro ha condiviso con noi e che ogni freelance dovrebbe conoscere.
La strategia in tre parole: Proteggere, Stabilizzare e Moltiplicare
Mauro riassume l’approccio corretto alla finanza personale con tre verbi fondamentali:
- Proteggere: Prima di pensare a come investire, dobbiamo proteggere il nostro “capitale umano”. Poiché il nostro reddito dipende interamente dalla nostra capacità di lavorare, è fondamentale coprirsi da eventi estremi con polizze adeguate (come la temporanea caso morte).
- Stabilizzare: A differenza dei dipendenti, noi freelance abbiamo entrate variabili. Per questo creare un fondo di emergenza (un “cuscinetto”) che copra dai 6 ai 12 mesi di spese è molto importante. Questo fondo deve essere tenuto in strumenti liquidi e sicuri (come conti deposito o fondi di liquidità), pronti all’uso in caso di imprevisti come il classico “problema dal dentista”.
- Moltiplicare: Dopo aver protetto e stabilizzato le finanze, possiamo parlare di investimenti veri e propri per far crescere il capitale. Di seguito alcuni aspetti rilevanti.
Investire con un obiettivo (e combattere l’inflazione)
Un errore che facevo anche io era pensare agli investimenti come a un modo generico per “fare più soldi”. Mauro mi ha spiegato che bisogna investire per obiettivi di vita reali: l’università dei figli, l’acquisto di una casa o magari un anno sabbatico.
Avere un obiettivo chiaro ci aiuta a definire l’orizzonte temporale e a non farci prendere dal panico quando i mercati oscillano. Inoltre, investire oggi non è un optional: lasciare i soldi fermi sul conto significa vederne eroso il valore dall’inflazione (che negli ultimi 10 anni ha pesato per circa il 22%).
Il potere dell’interesse composto e i Piani di Accumulo
Uno dei concetti più affascinanti è quello dell’interesse composto, che Mauro definisce il nostro principale alleato. Reinvestendo i rendimenti, il capitale cresce in modo esponenziale nel tempo.
Abbiamo visto un esempio pratico: investendo 10.000€ iniziali più 100€ al mese per 10 anni in un fondo azionario, basandosi su dati storici, il capitale sarebbe potuto più che raddoppiare rispetto a lasciarlo fermo sul conto. La cosa bella? Si può iniziare anche con cifre piccole, come 50€ al mese.
La pensione e la regola d’oro
Non potevamo non toccare il tema “scabroso” della pensione. Per noi freelance, il fondo pensione è uno strumento essenziale per colmare il gap previdenziale e beneficiare di vantaggi fiscali immediati (deduzioni fino a circa 5.300€ annui per chi è in regime ordinario).
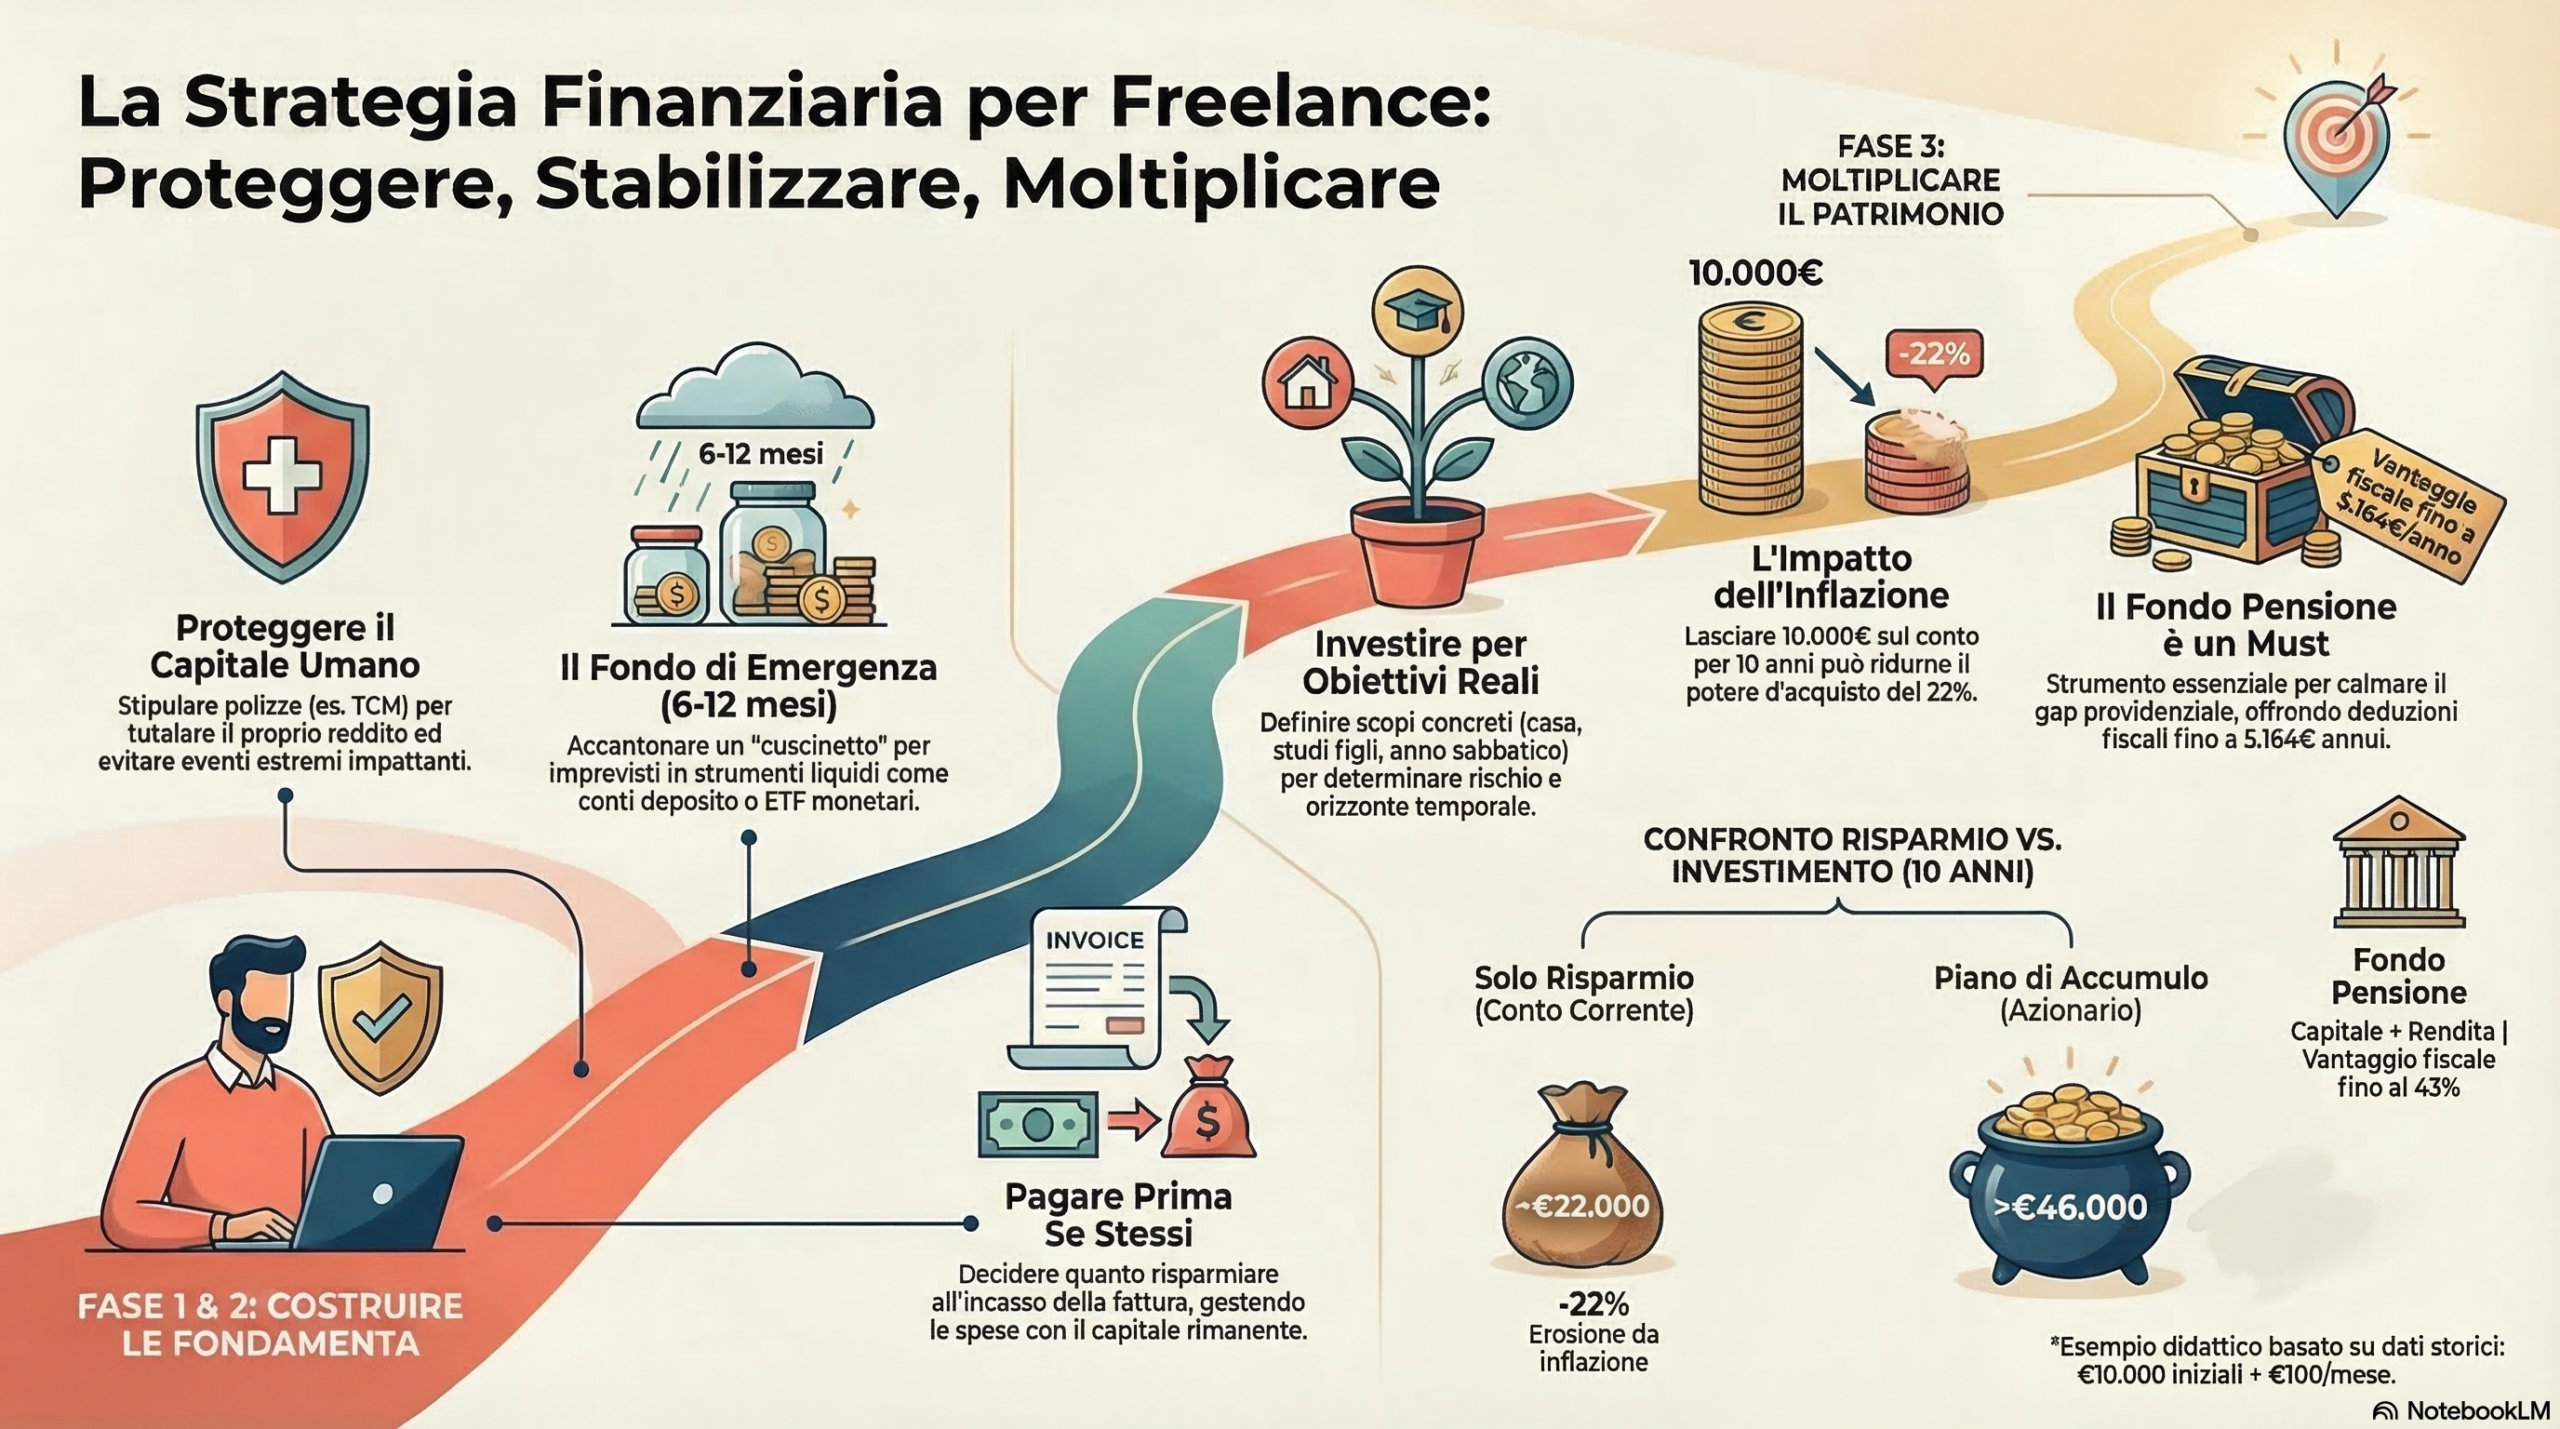
Infine, Mauro mi ha lasciato con un consiglio di lettura prezioso: L’uomo più ricco di Babilonia. La regola d’oro contenuta nel libro è semplice ma potente: “paga prima te stesso”. Significa decidere quanto risparmiare appena incassiamo una fattura, e solo dopo gestire le spese con quello che resta.
Spero che questa sintesi vi sia utile quanto lo è stata per me. Se volete contattare Mauro per una consulenza o per approfondire, potete trovarlo su LinkedIn.
Alla prossima intervista!
Jacopo
Disclaimer: Le informazioni presentate hanno esclusivamente scopo informativo ed educativo. Non costituiscono in alcun modo consulenza finanziaria personalizzata, raccomandazioni d’investimento o sollecitazione all’investimento. Ogni decisione finanziaria richiede la valutazione puntuale della situazione individuale — inclusi obiettivi, capacità e propensione al rischio, situazione patrimoniale e reddituale — da parte di un professionista abilitato.